Visualizzazione post con etichetta keynes. Mostra tutti i post

Keynes e la crisi - prima parte: il modello keynesiano


È normale chiedere cosa si possa fare per uscire al più presto da una crisi economica: è una domanda legittima. Per rispondere correttamente, però dobbiamo prima capire che cosa non si deve assolutamente fare. Sembra scontato che il governo debba fare qualcosa, qualsiasi cosa, pur di accelerare la ripresa ma non è affatto così: gli interventi possono infatti essere controproducenti e far precipitare l’economia in uno stato di depressione prolungata.

Nell’autunno del 2008 è sembrato quasi normale che i governi intervenissero per sia salvare il sistema bancario che le grandi aziende in difficoltà (si pensi alle aziende automobilistiche americane) e stimolare la domanda aggregata. In tanti  hanno iniziato ad invocare il nome di un economista inglese che negli anni ’30 aveva proposto una ricetta per uscire dalla Grande Depressione, ricetta che prevedeva il massiccio intervento dello Stato nell’economia, a suon di opere pubbliche e spesa in deficit. Ancora oggi, dopo tre anni e mezzo di fallimentari politiche di stimolo economico, c’è chi invoca a gran voce i suoi insegnamenti come unica e vera soluzione alla crisi. Se fino ad oggi non hanno funzionato è perchè sono stati timidi, limitati, non sufficienti.

E allora diamo uno sguardo a questa ricetta e riflettiamo se dobbiamo davvero dar retta a Keynes,  smettere di preoccuparci del debito pubblico e costruire la ripresa economica a suon di spesa a deficit, oppure no.

Keynes e la “teoria generale”

Quando nel 1936 uscì la Teoria generale dell’occupazione, dell’interesse e della moneta, la scienza economica andò incontro ad una vera e propria rivoluzione. Fu però una rivoluzione di tipo politico. L’economista inglese, infatti, pur presentando la sua teoria come generale, in realtà non aveva nessuna intenzione di rivoluzionare la scienza economica. Voleva invece giustificare e promuovere quei provvedimenti di intervento pubblico che riteneva indispensabili per far uscire le nazioni occidentali dalla Grande Depressione. Avendo fornito una giustificazione teorica per le politiche che i governi di Stati Uniti e Gran Bretagna avevano già intrapreso da qualche anno, non ci deve stupire il fatto che il libro ottenne presto un enorme successo. Diventare keynesiano significava essere ben visto dalla politica ed ottenere cattedre universitarie. È quindi perfettamente normale che quasi tutti i giovani economisti di allora divennero keynesiani: era un modo rapido e sicuro per fare carriera! 

Ma in cosa consiste questa teoria e in che modo viene giustificato e anzi ritenuto necessario l’intervento statale?

Il modello

La teoria keynesiana semplifica il mondo reale ed astrae la realtà, condensando le complesse e molteplici attività individuali in pochi e grandi aggregati che ritroviamo ogni qual volta si parli economia in televisione o sui giornali. 

Il più importante di questi è il cosiddetto reddito nazionale o PIL che assomma tutti gli scambi monetari di merci e servizi avvenuti durante l’anno. E’ importante sottolineare come nel modello economico keynesiano si possa percepire un reddito soltanto se qualcun altro ha speso una somma uguale. Quando andiamo dal macellaio e spendiamo 10 euro per comprare della carne aumentiamo il reddito del macellaio di 10 euro, mentre il nostro reddito, se siamo ad esempio lavoratori dipendenti, è il risultato della spesa dell’impresa per cui lavoriamo. In ogni caso, i consumi e soltanto i consumi, possono generare un reddito in denaro.

Se questo modello è vero allora possiamo affermare che il reddito nazionale è anche uguale alla spesa complessiva di famiglie e imprese. Le spese possono essere di due tipi: finalizzate all’acquisto di merci e servizi finali (consumi) oppure all’acquisto dei mezzi di produzione di queste merci (investimenti). La teoria keynesiana ci dice che  i consumi sono una parte abbastanza stabile dell’economia e dipendono dal reddito (le famiglie consumano una certa percentuale del reddito percepito), mentre il livello degli investimenti è una parte instabile dell’economia e dipende da quelli che Keynes chiamava animal spirits (spiriti animali) ovvero gli umori ed i sentori di imprenditori ed investitori in un particolare momento. In realtà c’è un terzo tipo di spesa, ovvero la spesa pubblica, che anch’essa è indipendente dal reddito nazionale(1).

Veniamo ora al secondo grande aggregato della teoria macroeconomica che è il livello di occupazione (e per differenza il tasso di disoccupazione). I keynesiani ci dicono che ad un certo reddito nazionale corrisponde un certo livello di occupazione: se aumenta il reddito nazionale (e quindi la domanda aggregata(2)) anche il tasso di occupazione aumenta (la disoccupazione diminuisce) e viceversa. Esiste però un certo valore per il reddito nazionale, chiamato PIL potenziale, oltre il quale ogni incremento ulteriore di reddito si traduce soltanto nell’aumento dei prezzi e dei salari (l’occupazione non aumenta più). 

Che cosa intendeva dire Keynes?

Immaginiamo di avere un’azienda che produce automobili e che possiede uno stabilimento in cui può far lavorare 1000 operai a pieno regime. Al momento la spesa per le automobili è tale per cui stanno lavorando soltanto 700 operai. Che cosa succede se facciamo aumentare la spesa per automobili? Piano piano la nostra azienda assumerà altri operai in modo da sfruttare l’aumento della domanda ma quando arriverà a 1000 si dovrà fermare perché avrà raggiunto la piena capacità produttiva: ogni ulteriore incremento della domanda di automobili si tradurrà soltanto in un aumento dei salari degli operai e del prezzo delle vetture(3).

Passiamo ora al terzo aggregato che è il livello medio dei salari. Gli economisti classici avevano teorizzato che durante una crisi, man mano che i prezzi dei beni calavano, bisognava lasciare che anche i salari monetari diminuissero in modo da ristabilire il livello di piena occupazione. Badate bene: se i prezzi stanno scendendo contemporaneamente al salario allora il vostro potere d’acquisto, quello che viene chiamato salario reale, resterà immutato(4). 

Keynes, abituato alla situazione inglese in cui i sindacati avevano un grande potere contrattuale, aveva seri dubbi riguardo al fatto che a livello politico sarebbe stato permesso agli industriali di abbassare i salari monetari. Aveva però pronta la soluzione: se la montagna non va da Maometto sarà quest’ultimo ad andare alla montagna e se politicamente non si vuole far sì che i salari monetari scendano allora interverrà l’autorità monetaria, stampando denaro per impedire anche agli altri prezzi di scendere.
Vediamo ora a come si determina, nella teoria keynesiana, il reddito nazionale. Abbiamo detto che le famiglie consumano una certa percentuale del loro reddito che nel breve periodo possiamo considerare fissa (ad esempio il 90% del reddito) mentre il resto è costituito dagli investimenti privati e dalla spesa pubblica, spese che abbiamo chiamato indipendenti. 

Quindi, reddito = spese indipendenti (investimenti privati + spesa del governo) + spese di consumo. Usando la nostra funzione del consumo, reddito = spese indipendenti + 90 per cento del reddito. Ora, facendo due calcoli, il reddito risulta uguale a dieci volte le spese indipendenti. Per ogni aumento in questa voce, ci sarà un aumento di dieci volte del reddito. Allo stesso modo, una diminuzione nelle spese indipendenti condurrà ad un calo di dieci volte del reddito. Questo effetto moltiplicatore sul reddito verrà realizzato da qualunque tipo di spesa, sia pubblica che privata. Quindi, nel modello keynesiano, queste spese hanno lo stesso effetto economico(5).


Prima avevamo detto che ad un certo reddito aggregato corrispondeva un determinato livello di occupazione; secondo Keynes, ed è un punto di rottura rispetto alla teoria classica, non c’è nessun motivo valido per affermare che il livello di reddito costituito nel libero mercato coinciderà con quello necessario a garantire la piena occupazione. Potrebbe anzi essere inferiore e determinare un equilibrio di sottoccupazione (6) oppure superiore e portare all’inflazione dei prezzi.

Lo Stato deve guidare l'economia

Il ruolo dello Stato deve essere quindi quello di un pilota che guida l’economia lungo una stretta strada ai cui lati ci sono il precipizio della disoccupazione di massa e l’inflazione dei prezzi. Se gli investimenti privati crollano e l’economia sterza verso la disoccupazione lo Stato deve impegnarsi a spendere in deficit per “colmare” il buco di spesa che si è creato mentre contemporaneamente l’autorità monetaria deve aprire i rubinetti del credito in modo da evitare la deflazione dei prezzi.


Se invece si raggiunge il livello di piena occupazione lo Stato deve intervenire e condurre un bilancio in surplus in modo da ridurre il debito pubblico ed allo stesso tempo evitare che ulteriori aumenti del reddito nazionale si traducano in inflazione dei prezzi. 

Stupendo, fantastico ma… completamente sbagliato, nel prossimo pezzo, vedremo il perchè.


Note
(1) In realtà se consideriamo una economia aperta al commercio dovremmo tener conto di esportazioni ed importazioni. Infatti anche la bilancia commerciale dei pagamenti entra nell’equazione. Per semplicità consideriamo una economia chiusa.
(2) La domanda aggregata è la somma di tutte le spese e quindi, nel modello keynesiano, è anche uguale ai redditi.
(3) Una conseguenza di questa affermazione è che se siamo già al livello di pieno potenziale è inutile cercare di aumentare la domanda. Keynes infatti suggeriva ai governi di utilizzare i periodi di vacche grasse per ridurre la spesa pubblica, condurre bilanci in attivo e ripianare i debiti contratti durante le crisi.
(4) Ovviamente questo avviene se prezzi e salari calano con lo stesso ritmo. Se i prezzi calano del 5% ed i salari del 3% il potere d’acquisto dei salari potrebbe addirittura aumentare.
(5) Spendere milioni di euro per un aereo militare è identico a costruire appartamenti per famiglie a basso reddito oppure ad aprire una nuova impresa commerciale.
(6) Avremo quindi aziende con impianti non utilizzati al 100%.

Due pesi e due misure


«I giovani devono abituarsi all’idea che non avranno un posto fisso per tutta la vita, del resto, diciamo la verità, che monotonia un posto fisso per tutta la vita. È più bello cambiare, avere delle sfide, purché siano in condizioni accettabili e questo vuol dire che bisogna tutelare un po’ meno chi oggi è iper-tutelato e tutelare un po’ di più chi oggi è quasi schiavo nel mercato del lavoro o proprio non riesce a entrarci»

Così parlò Monti a Matrix e non posso che condividere le considerazioni di Alberto Bisin su Noisefromamerika: estendere la protezione a tutti significa ridurre ulteriormente il numero degli occupati, specialmente giovani e donne.

Lasciamo stare le urla indignate di chi ha trasformato quel discorso che ho riportato nella sua interezza, nello slogan “Il posto fisso è monotono” (che vuol dire ben altra cosa!), lasciano il tempo che trovano.

Vorrei piuttosto concentrarmi su ciò che l’economista keynesiano Gustavo Piga propone come soluzione per risolvere il problema:

«Benissimo. Rovescerei il messaggio: che monotonia stare a casa disoccupati. I giovani si abituino a cambiare.
2 milioni circa di giovani disoccupati. Uno spreco incredibile per il nostro Paese.
Immaginiamo di metterli tutti al lavoro. Fine della monotonia. Contratto a 3 anni, 1000 euro al mese, non rinnovabile, non tassati. In totale, 12.000 euro l’anno, 25 miliardi di euro, poco più di 1% di PIL»

L’idea è quella di mettere per tre anni al lavoro questi disoccupati, ad un salario di 1000 euro al mese, che, badate bene, qui è uguale al costo del lavoro, «nei Ministeri, presso i Musei, nelle università, nei cantieri, nel supporto agli anziani». Chissà quante cose imparerebbero, suggerisce il docente, quanti incontri utili, come aiuterebbero la ricostruzione del paese!

Il richiamo è al servizio militare obbligatorio oppure, come viene fatto notare nei commenti, al servizio civile e ai lavori socialmente utili. 

Ci siete fin qui? La trovate una proposta bellissima che darà ai giovani disoccupati incredibili opportunità per fare nuove conoscenze ed accumulare esperienza lavorativa? Bene.

Controproposta.

Immaginiamo di dire al settore privato: se assumi un disoccupato con un contratto triennale, non rinnovabile, lo paghi 1000 euro al mese, zero tasse, zero contributi, zero assicurazione sugli infortuni, zero ferie pagate. Costo per gli imprenditori? 12000 euro l’anno. Costo per la collettività: zero. Pensate a quante opportunità per le nostre aziende in crisi per dare lavoro, creare ricchezza e rilanciare la crescita del PIL. Scommettiamo che gran parte dei due milioni di disoccupati troverebbe presto occupazione?

Ma soprattutto, scommettiamo che tutte le associazioni sindacali dei lavoratori, gran parte dei politici e dei ben pensanti paladini dei lavoratori sbraiterebbero subito che così si legalizza la schiavitù e si ledono i diritti dei lavoratori? «Ma come, strillerebbero, a questi imprenditori privati viene permesso di non pagare i contributi pensionistici, le assicurazioni sugli infortuni, le ferie? E cosa succede a chi si infortuna sul lavoro? Pagano per tutti Mario Monti e la Fornero?».

Ed ecco che magicamente, quella che viene giudicata una splendida idea, se attuata dallo Stato, diventa malvagia e diabolica se permessa al settore privato. Non vogliamo mica permettere ad un imprenditore privato di assumere un lavoratore senza pagargli i contributi, l’assicurazione  sugli infortuni e le tasse? 

Oggi se un datore di lavoro vuole offrire a un disoccupato uno stipendio netto di 1000 euro al mese ne deve pagare quasi 1900. Forse, erodendo questi 900 euro trattenuti a vario titolo dallo Stato, si potrebbe fare in modo che sia lo stesso settore privato a riassorbire la disoccupazione, senza dover scomodare ricette keynesiane di assunzioni pubbliche temporanee, che spesso poi si traducono in posti di lavoro fittizi di stampo clientelare.

E allora rileggiamo Monti e Bisin senza pregiudizi ideologici e vedremo che su questo punto hanno perfettamente ragione.

Ricetta keynesiana alla crisi


«La tesi secondo cui la crisi economica può essere favorita da una forte sperequazione dei redditi è stata in effetti sostenuta nel tempo da svariati economisti. Nel campo dei teorici “critici” ricordo Paolo Sylos Labini, che forniva un’interpretazione della grande crisi degli anni Trenta che attribuiva notevole rilievo al problema della divaricazione dei redditi. Ma ve ne sono anche nell’ambito del mainstream: ad esempio, il premio Nobel Joseph Stiglitz ha recentemente aderito a questa tesi. In genere questa chiave di lettura si basa sul fatto che la propensione al consumo dei salari è maggiore rispetto alla propensione al consumo di profitti e rendite. Ossia, se diamo 100 Euro a un operaio, questi evidentemente spenderà una quota significativa di quella somma e tenderà a risparmiarne una quota molto piccola; se invece trasferiamo questi 100 euro a un titolare di capitali o di rendite finanziarie o immobiliari, questi molto probabilmente non si accorgerà nemmeno di averli e tenderà a risparmiarli. Si tratta di un’evidenza ben documentata dai dati empirici. Da questa constatazione si giunge quindi all‘idea che quanto più si sposta il reddito dai lavoratori ai proprietari del capitale tanto più la spesa complessiva, cioè la domanda di merci, tende a deprimersi»


«Siamo insomma di fronte alla drammatica realtà di un sistema economico mondiale senza una fonte primaria di domanda, senza una “spugna” in grado di assorbire la produzione. »

La logica Soluzione

Michele Pisacane - Deputato PiD

«Lo stipendio è troppo basso, è poco. Io guadagno 4412 euro, è scritto nella busta paga di novembre. Per ascoltare gli elettori si hanno delle spese, bisogna avere segreterie politiche, segretari, accendere la luce, usare il telefono. Se tornassi a fare il mio mestiere di medico guadagnerei di più. Certo, con le indennità si arriva a circa 12mila euro al mese ma con uno stipendio così, se devi sottrarre i soldi che dai ai tuoi figli, i contributi per la mia professione e le spese per la politica, alla fine ne rimangono solo la metà, seimila euro. Mi sento penalizzato. Prendo poco, io lavoro veramente [..] Sì, io e mia moglie (consigliere regionale in Campania, ndr) insieme prendiamo circa 30 mila euro di stipendio netti al mese - dice ancora Pisacane - ma non vedo qual è il problema»

Mario Pepe – Deputato ex PdL ex Popolo e Territorio

«Ho fatto 3 legislature, tra 10 giorni maturo il diritto a prendere il vitalizio parlamentare, credo 3 mila, 3 mila e qualche cosa al mese... io so di parlamentari che con il vitalizio riescono sì e no a sopravvivere. Senza il vitalizio io sarei in difficoltà, perché ero medico, ma da 12 anni faccio solo il parlamentare, senza vitalizio prenderei una pensione di 1.200 euro al mese. [..] Il parlamentare deve avere la serenità economica, deve sentirsi garantito. Ma lo sa io quanti testimoni di nozze ho fatto quest'anno, ma lo sa quanti regali ho fatto? Ho fatto il testimone di nozze a 21 matrimoni! Come che c'entra? Io sono un deputato all'antica, di quelli che prendevano le preferenze, devo ascoltare i bisogni, le esigenze della gente, ci sono delle spese.. »

Raffaele Lombardo – Presidente della regione Sicilia

«Se dobbiamo rapportare il mio stipendio al lavoro che faccio, minimo dovrebbero triplicarlo. Siccome quello che faccio non lo faccio per denaro, non so quanto guadagno e quanto mi rimane in tasca [..]Non faccio una vita di lussi non bevo, non fumo, non prendo caffé e non ho distrazioni. Ho solo le tasche bucate»

Gabriella Carlucci – Deputata Udc, Ex Pdl

«No, lo stipendio troppo alto no! Io ho una segreteria a Roma che pago io, due segreterie in Puglia che pago io… Sa cosa vuol dire mantenere una segreteria? Affitto, telefono, luce…  [..]Allora adesso io ti mando l’elenco delle mie spese. Perché io ho il rimborso aereo, ma quando vado a Trani o a Bari dormo e mangio in albergo. Ti faccio l’elenco delle mie spese e poi vediamo se il mio stipendio è alto. Il mio stipendio è il minimo! Perché tutte le spese che ho le sostengo con i miei soldi. Spese che giustamente servono a mantenere il rapporto con l’elettorato. »

Avevamo la “spugna” in casa e non ce ne siamo manco accorti, anzi, l’abbiamo chiamata con disprezzo “la Casta”. Li critichiamo, diciamo che guadagnano troppo ma sono proprio loro, i politici, che grazie alla loro propensione al consumo altissima, possono risollevarci dalla crisi! Più soldi alla Casta! Non agli operai che anzi evitano di spendere perchè hanno debiti da pagare (link, pagina 12 e 13).

Come dire, certi miti sono duri a morire...

Teoria e pratica


A New York si enuncia la teoria....


.... a Roma la si mette in pratica


"Pyramid-building, earthquakes, even wars may serve to increase wealth, if the education of our statesmen on the principles of the classical economics stands in the way of anything better"

J.M.Keynes, General Theory, cap.10

"It is, it seems, politically impossible for a capitalistic democracy to organize expenditure on the scale necessary to make the grand experiments which would prove my case — except in war conditions"

J.M.Keynes "The United States and Keynes plan", The New Republic, 29 luglio 1940


Gli "Eroi" di Londra

Sappiamo bene che distruggere vetrine, incendiare case ed automobili, mettere a ferro e fuoco una città non sono atti che portano ricchezza e benessere ad una nazione.
Ce lo dice il buon senso ed anche la teoria economica.... perlomeno in tempi normali.

Sì, perché come ci ricorda quasi tutti i giorni il premio Nobel Paul Krugman non viviamo in tempi normali e le leggi standard dell’economia non si applicano più:

«Come ho scritto tante volte in diversi contesti da quando è iniziata la crisi, la trappola della liquidità ribalta molte delle normali regole di politica economica. La virtù diventa un vizio: cercare di risparmiare di più ci fa divenire più poveri, sia nel breve che nel lungo termine. La prudenza è una follia: una decisa volontà di mantenere un pareggio di bilancio ed evitare ogni rischio di inflazione è la strada maestra per la rovina. Il mercantilismo funziona: i paesi che sussidiano le esportazioni e pongo restrizioni alle importazioni guadagnano davvero a scapito dei loro partner commerciali. Per il momento – e probabilmente per i prossimi anni – ci troviamo in un mondo in cui nessuna delle leggi che avete imparato ai corsi di economia si applica»

Lo stesso Keynes (Teoria Generale, capitolo 16) scriveva che se non si poteva far scendere il tasso di interesse al di sotto del livello che avrebbe consentito consentito la piena occupazione allora...

«Scavare buche per terra, pagandole con risparmi, incrementerà non solo il livello di occupazione ma anche il prodotto nazionale di beni e servizi effettivamente utili»

Guardiamo allora con occhi diversi a quanto sta accadendo a Londra in questi giorni:

Pensate in modo diverso a questi ragazzi mascherati che distruggono le vetrine e saccheggiano i negozi. Le leggi normali dell’economia e del buon senso non si applicano se siamo nella trappola della liquidità.

Non sono dei delinquenti... sono dei benefattori.

Ovviamente non siamo diventati tutti pazzi. Le leggi dell’economia si applicano anche durante le depressioni economiche e questo era solo un esempio paradossale della fallacia della finestra rotta.


Krugman, Keynes ed Hayek. Perché la soluzione keynesiana alla crisi è sbagliata

Krugman

Il 15 Settembre Paul Krugman analizzava la situazione macroeconomica degli Stati Uniti

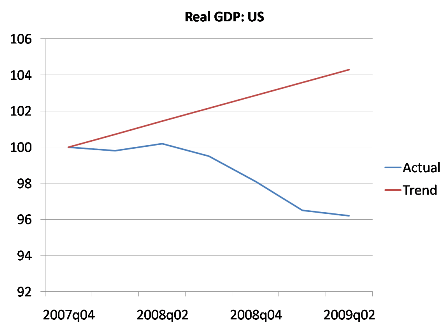
Per prima cosa guardiamo quanto è profonda la buca in cui siamo. Invece di entrare nei dettagli dei calcoli necessari a misurare il gap di produzione, lasciatemi presentare un calcolo molto semplice: confrontare il PIL, da quanto è iniziata la recessione, con quello che sarebbe stato se l’economia avesse continuato a crescere lungo il suo trend (dal 1999 al 2007)

Quindi siamo circa un otto per cento sotto a quello che dovrebbe essere. Questo si traduce in una perdita di produzione ad un tasso di più di mille miliardi di dollari all’anno (ed anche in disoccupazione di massa). E continueremo a soffrire queste perdite, anche se il PIL sta ora crescendo, fino a quando avremo abbastanza crescita per chiudere quel gap. Siccome non c’è nulla nei dati che suggerisca che il gap si sta chiudendo, questa è una tragedia che continuerà.

Che cosa vuol dire il professor Krugman (ma anche tutti i keynesiani)? Prendo in prestito il modello che Garrison usa in Time and Money (mutuato da Leijonhufvud) , per spiegare ciò che Keynes sosteneva nella sua Teoria Generale.

Keynes

Ripartiamo dalle conclusioni di Keynes sulle origini del ciclo economico:

«Ora, siamo stati abituati nello spiegare la crisi ad enfatizzare la tendenza del tasso di interesse a salire sotto l’influenza dell’aumento della domanda di moneta sia come intermediario degli scambi che per ragioni speculative. A volte questo fattore può certamente avere un ruolo aggravante e, forse occasionalmente, di scintilla. Ma suggerisco che una più tipica e spesso predominante spiegazione della crisi non è da ricercare nel rialzo del tasso di interesse ma nell’improvviso collasso dell’efficienza marginale del capitale»

Vediamo ora, servendoci da questo grafico riassuntivo, di capire che cosa significa.

Prima della crisi

L’economia si trovava al punto A. Vediamo brevemente che cosa ci indicano i sei pannelli (la lettera D indica la domanda aggregata mentre la S indica sempre l’offerta aggregata):

Pannelli 1,2,3 – Mercato del lavoro e reddito aggregato

Nel punto di piena occupazione vengono impiegate 20 ore di lavoro al salario nominale di 10$ l’ora (pannello 1), per un reddito totale da lavoro dipendente pari a 200$ (pannello 2). Poiché Keynes (Teoria Generale) sosteneva che «i costi dei fattori produttivi hanno un rapporto costante con quello dei salari», possiamo assumere (pannello 3) che i redditi totali siano in rapporto costante con i redditi da lavoro (nel nostro caso 300$/200$, ovvero 3/2).

Pannello 4 – Spese totali

Il pannello 4 è il cuore dell’analisi keynesiana e del suo modello circular flow. La spesa di uno è il reddito di un altro e quindi le spese aggregate saranno uguali ai redditi aggregati. Quali sono le componenti della spesa aggregata?

Vi sono i consumi (componente stabile) i quali dipendono dal reddito tramite quella che Keynes chiamava propensione al consumo (in pratica, se la nostra propensione al consumo è 0.6, per ogni 100$ che riceviamo andremo a spenderne 60$) e gli investimenti (componente instabile) i quali non dipendono dal reddito ma solo dalle aspettative del futuro. Nel nostro caso il livello dei consumi è di 210$ mentre gli investimenti sono di 90$.

Pannello 5 – Frontiera delle possibilità produttive

Normalmente questa figura viene omessa dall’analisi macroeconomica ma è molto importante perché mostra quelli che sono i livelli di produzione sostenibili dall’economia. Secondo l’analisi keynesiana, prima dell’insorgere della crisi, l’economia si trovava lungo la frontiera delle possibilità produttive.

Pannello 6 – Mercato dei fondi mutuabili

Questo pannello, infine, mette in correlazione la domanda e l’offerta di fondi mutuabili, ovvero mette in correlazione i risparmi (Savings) con gli investimenti (Investments) tramite il tasso di interesse di mercato.

Arriva la crisi

Come abbiamo scritto in precedenza Keynes individuava la causa della crisi principalmente in un collasso repentino dell’efficienza marginale del capitale, aggravata poi dall’aumento del tasso di interesse dovuto all’incremento della domanda di moneta (maggiore preferenza per la liquidità).

«Torniamo a cosa accade all’inizio della crisi. Finché il boom continuava, molti dei nuovi investimenti non mostravano di avere un rendimento corrente non soddisfacente. La disillusione arriva perché improvvisamente sorgono dubbi riguardo la plausibilità dei rendimenti futuri, forse perché il rendimento corrente mostra segni di calo man mano che lo stock di nuovi beni durevoli aumenta. Se si pensa che i costi di produzione correnti sono più alti di quanto saranno in futuro, allora c’è un’ulteriore ragione per una caduta dell’efficienza marginale del capitale. Una volta che i dubbi si manifestano poi si diffondono rapidamente. Perciò all’inizio della recessione vi sarà molto capitale la cui efficienza è diventata nulla o anche negativa». (Keynes, Teoria generale, cap.22)

Nel grafico questo movimento si traduce in uno spostamento verso sinistra della domanda di investimento da D a D’ che quale si traduce in un livello di investimenti I’ minore di quello di pieno potenziale. Siccome poi i salari sono, nell’ipotesi keynesiana, rigidi verso il basso, la domanda di lavoro si sposta anch’essa da D a D’ ed il nuovo livello di occupazione (che non è al punto di incontro tra domanda ed offerta) è di sole 15 ore invece di 20. Da notare che se anche si lasciassero calare i salari il livello di occupazione sarebbe minore di quello pre-crisi. Il minor reddito fa sì che anche l’offerta di credito si sposti verso sinistra da S ad S’, lasciando inizialmente invariato il tasso di interesse.

Nel pannello 5 possiamo infine notare come l’economia sia precipitata all’interno della frontiera delle possibilità produttive (vi sono impianti chiusi, catene produttive ferme, etc.).

Subentra poi il fattore aggravante, ovvero l’incremento della preferenza per la liquidità

«Inoltre lo sgomento e l’incertezza sul futuro che accompagnano un collasso nell’efficienza marginale del capitale hanno come naturale conseguenza un brusco aumento della preferenza per la liquidità, e quindi un aumento del tasso di interesse. Perciò il fatto che un collasso nell’efficienza marginale del capitale tenda ad essere associato con un aumento del tasso di interesse può seriamente aggravare il declino degli investimenti» (Keynes, Teoria Generale, Cap. 22)

La curva di offerta di credito si sposta ulteriormente verso sinistra al livello S’’. Questo si traduce in un aumento del tasso di interesse ed in un livello di investimenti I’’. Il risultato è un aggravarsi della situazione che si stabilizza solo al punto B.

Il gap nella produzione di cui parlava Krugman è rappresentato dalla distanza tra i due punti A e B.

La soluzione keynesiana consiste nel “colmare” questo gap tramite una coordinata politica monetaria e fiscale. Innanzitutto le autorità monetarie devono neutralizzare la fuga verso la liquidità rendendo disponibile del denaro attraverso il mercato del credito (ΔMc) e riportare quindi il tasso di interesse al livello pre-crisi (freccia azzurra).

«Se una riduzione del tasso di interesse, da sola, fosse in grado di essere un effettivo rimedio allora potrebbe essere possibile ottenere una ripresa in modo veloce sotto il controllo, più o meno efficace, delle autorità monetarie. Ma questo non è ciò che succede normalmente». (Keynes, Teoria Generale, Cap.22)

Deve poi intervenire l’autorità pubblica la quale, tramite un livello di spesa G (detto quindi “stabilizzante”) va a colmare il gap e riporta l’economia nel punto A di pieno.

Sembrerebbe in pratica che debito e spesa pubblica siano le soluzioni della crisi. Ma è corretta quest’analisi? Come fanno spesa e debito ad essere contemporaneamente cause della crisi e loro soluzione? Per capirlo dobbiamo tornare a cosa era successo prima della crisi, durante il boom.

Hayek

La teoria austriaca del ciclo economico spiega che la fase di boom è causata da una politica monetaria espansiva che abbassa il tasso di interesse al di sotto del suo livello naturale. Poiché il sistema dei prezzi è il modo in cui il mercato segnala le informazioni ai suoi attori e dal momento che il tasso di interesse è sicuramente il prezzo più importante dell’economia, poiché permette la coordinazione della produzione nel tempo, l’intervento delle autorità monetarie ha conseguenze distruttive.

Vediamo dunque cosa accade al sistema produttivo (che ipotizziamo essere sulla frontiera delle possibilità produttive) quando il sistema bancario immette nell’economia della nuova moneta ΔM sotto forma di credito. Per prima cosa possiamo notare che, nel pannello Saving-Investment, l’offerta di credito si sposta verso destra , intersecando la curva di domanda nel punto A, cui corrisponde un tasso di interesse minore (i’ <>

Vediamo quali sono le reazioni delle famiglie e degli imprenditori.

Per le famiglie il tasso di interesse indica anche il costo opportunità che ricevono quando devono scegliere se consumare oggi oppure risparmiare e comprare in futuro. Se è molto basso questo significa che sono molto incentivate a consumare e pochissimo a risparmiare (gli interessi sul conto corrente sono bassi, i titoli "sicuri" rendono poco e così via). Una politica monetaria espansiva cambia temporaneamente le preferenze temporali dei consumatori e le orienta verso un consumo anticipato, spesso finanziato attraverso il ricorso al credito: è il cosiddetto consumismo. Nel grafico possiamo notare questa tendenza osservando che al tasso i’ le famiglie, che seguono ancora la curva S, risparmiano meno e, di conseguenza, consumano di più (freccia azzurra sul pannello della frontiera delle possibilità produttive).

Il messaggio che ricevono gli imprenditori è invece diametralmente opposto.


Se aumenta il credito a disposizione, ragionano questi ultimi, ciò sta a segnalare che i consumatori stanno risparmiando e che quindi saranno propensi ad aumentare i loro consumi in futuro: vi è quindi spazio per aumentare la produzione futura. Inoltre un tasso di interesse basso fa diventare appetibile tutta una serie di investimenti, specialmente quelli a lungo termine, che prima era considerata svantaggiosa.

Se l'espansione del credito aumenta la quantità di denaro disponibile, l'abbassamento del tasso di interesse da pagare sui prestiti definisce la qualità dell'investimento. In sintesi non solo viene espanso il credito oltre i limiti del risparmio reale (overinvestment) ma esso viene anche indirizzato verso attività speculative e rischiose, che hanno scarse possibilità di successo (malinvestment). Sulla frontiera delle possibilità produttive possiamo notare l’overinvestment (la freccia azzurra, mentre il triangolo di Hayek mostra il malinvestment (l’allungamento temporale della struttura produttiva)

Il livello di consumo ed investimento che si manifesta durante il boom, rappresentato nel grafico dal punto A, non si trova affatto lungo la frontiera delle possibilità produttive, ma al di là di essa, e non è quindi un punto sostenibile per l’economia.

Gli eccessi e le distorsioni che si sono verificate durante il boom non sono senza conseguenze. La nuova frontiera delle possibilità produttive, infatti, non solo è all’interno del punto A (non è quindi rappresentata dalla curva rossa tratteggiata), ma non è nemmeno più quella che si aveva all’inizio del boom (la curva blu). In realtà non possiamo dire molto riguardo la sua posizione ma ciò che raccomanda la scuola austriaca è che non si cerchi di interrompere il processo di liquidazione dei cattivi investimenti perché soltanto in questo modo l’economia può individuare la sua struttura sostenibile e ripartire.

Conclusioni

Alla luce delle analisi di Hayek è sbagliato e dannoso voler colmare il gap produttivo e cercare di riportare l’economia, a suon di stimoli fiscali e monetari, ai livelli che aveva prima dell’insorgere della crisi (tornare quindi al punto A). Non solo si impedisce al mercato di riscoprire qual è la sua struttura produttiva efficiente ma inevitabilmente si continuano a sprecare risorse proprio in quelle attività produttive che si sono sviluppate, durante il boom, in modo insostenibile, peggiorando ulteriormente la situazione generale.

Si pensi ad esempio al mercato dell’automobile: il biennio 2006-2007 ha visto un boom di automobili vendute (stimolato dagli incentivi alla rottamazione e dal credito facile). E’ forse lecito e ragionevole considerare il livello produttivo record del 2007 come l’obiettivo da raggiungere e rendere permanente a suon di sussidi, incentivi e rottamazioni forzate (si pensi alle limitazioni alla circolazione per le automobili più vecchie)?


Sorpresa! Ora la colpa della crisi è la moneta merce!

** Il post è stato modificato rispetto a suo testo iniziale **


Sul Sole 24 ore di qualche giorno fa, veniva presentato il libro di due docenti dell’Università Bocconi di Milano, Massimo Amato e Luca Fantacci, dal nome “La fine della Finanza”. Questo libro si propone di spiegare, sulla scia di quanto sosteneva Keynes, le ragioni della crisi finanziaria e di proporre una serie di rimedi per evitare che in futuro ce ne siano delle altre.

La tesi che traspare dall'intervista, ma non è detto che sia fedele a quanto contenuto nel libro, potrebbe far rabbrividire, viste le argomentazioni, chi segue la scuola austriaca di economia, ma dal momento che i due docenti sostengono di seguire la scia di Keynes può essere interessante (e divertente) vedere se hanno effettivamente seguito il pensiero dell’economista inglese oppure se ne hanno travisato completamente il contenuto.

Vediamo innanzitutto qual è, per Amato e Fantacci, la causa strutturale della crisi.

«Il vero nodo - dice Amato - è stato modificare la funzione stessa della finanza. Quest'ultima, in senso lato, riguarda l'apertura di un credito a favore di un soggetto cui viene anticipato del denaro per sviluppare, ad esempio, un'impresa. Una funzione essenziale per l'economia reale che presuppone, prima o poi, la chiusura del credito stesso». Non è un caso, quindi, che nel latino del tardo impero "Finantia" significasse «definizione amichevole di una controversia».

«È il "pagherò" della cambiale - fa notare Fantacci-, che, tuttavia, nel mercato finanziario si è trasformato in un "pagherò mai"» [..]«Grazie a tecniche come la cartolarizzazione, il creditore e il debitore sono stati "allontanati", non c'è più una relazione personale tra loro. È stato volutamente interrotto, scisso il rapporto tra le due parti. In questo modo il debitore ha potuto non solo posticipare il pagamento, ma rinviarlo all'infinito: il "pagherò" è stato, di fatto, trasformato in un "paghero mai". Una rivoluzione non solo economica ma, oserei dire, antropologica». Ma come è stato possibile arrivare a tanto? «È abbastanza facile da capire - risponde Fantacci - Il debito, magari subprime, è stato trasformato, anche grazie allo spacchettamento delle cartolarizzazioni, in un qualcosa comunque desiderabile, appetibile. Un titolo tanto più richiesto in quanto "gettato" nel fiume della liquidità che, per la sua stessa natura, ha la necessità di trovare una remunerazione, possibilmente sempre maggiore».

Non è affatto semplice riuscire a capire il pensiero di Amato e Fantacci. Viene infatti detto che:

- la finanza odierna si basa su debiti che non verranno mai pagati nella loro interezza

- la cartolarizzazione dei debiti ha separato debitori e creditori per cui questi ultimi non conoscono chi ha preso in prestito i loro soldi

- c’è un enorme fiume di liquidità alla ricerca di una remunerazione

- tutti i debiti, anche quelli subprime, sono diventati appetibili

Ma qual è l’ordine causale? Che cosa si intende per “fiume di liquidità” e chi lo ha creato? Ci sono state conseguenze nell’economia reale (qui si parla solo di finanza) oppure no? Come mai è insorta la crisi ad un certo punto? Nell'intervista non lo si spiega.

Si afferma soltanto che

Secondo quest'impostazione, quindi, la liquidità è uno dei problemi alla base della crisi...

La Scuola Austriaca di Economia propone anche una spiegazione approfondita di come mai un boom creditizio porti successivamente ad una crisi e di quale sia il ruolo della “liquidità”. Ma per Amato e Fantacci cosa significa “liquidità”?

«Sì. La liquidità, intesa come continua convertibilità di un titolo in moneta e viceversa, è la base strutturale di questo sistema»

Nel giro di due periodi si è passati dalla “liquidità” intesa come “fiume di denaro contante” a “liquidità” come “possibilità di convertire velocemente un asset finanziario in denaro contante”. Mi sembra di capire dunque che l’idea di Amato e Fantacci sia più o meno questa:

In questi ultimi anni si è avuto un aumento enorme dell’indebitamento di famiglie ed imprese. Una volta, quando due persone stipulavano una cambiale, il creditore rimaneva in possesso del titolo sino a scadenza, quando il debito veniva rimborsato. Ora invece i mercati finanziari permettono di impacchettare e rivendere i debiti e questi sono così appetibili da poter essere venduti (convertiti in moneta) in modo molto veloce sul mercato, cambiando di mano molte volte.

Quando però aumenta la preferenza per la liquidità ed in tanti vogliono convertire i loro asset in denaro contante, il prezzo dei titoli scende (quindi si alza il loro tasso di interesse) ed insorge la crisi. Questa spiegazione è, in un certo qual modo, l’interpretazione del pensiero keynesiano data da Krugman, ma Keynes aveva le idee un po’ diverse riguardo le cause del ciclo economico (Teoria Generale, Cap. 22)

«Ora, siamo stati abituati nello spiegare la crisi ad enfatizzare la tendenza del tasso di interesse a salire sotto l’influenza dell’aumento della domanda di moneta sia come intermediario degli scambi che per ragioni speculative. A volte questo fattore può certamente avere un ruolo aggravante e, forse occasionalmente, di scintilla. Ma suggerisco che una più tipica e spesso predominante spiegazione della crisi non è da ricercare nel rialzo del tasso di interesse ma nell’improvviso collasso dell’efficienza marginale del capitale»

Ma la “liquidità” da sola non sarebbe stata sufficiente senza il ruolo della moneta come “riserva di valore”

«La moneta intesa come riserva di valore -risponde Fantacci -. Com è noto, la currency attualmente è: unità di conto, mezzo di scambio e, per l'appunto, riserva di valore. Ecco, quest'ultima caratteristica è imprescindibile nel mercato finanziario: la moneta dev'essere una merce il cui prezzo è il saggio d'interesse. Se non ci fosse questo aspetto chi cede moneta non dovrebbe, né potrebbe, essere remunerato con il saggio d'interesse, per l'appunto».

Secondo Amato e Fantacci la moneta odierna sarebbe una “moneta merce il cui prezzo è il saggio di interesse” e questo a causa del fatto che la moneta è “riserva di valore”. A parte l'affermazione per cui la moneta odierna sia una “commodity money”, (una moneta di carta a corso legale può essere una moneta merce?) vale la pena di commentare l’assurdo secondo cui “il tasso di interesse è il prezzo della moneta”, che deriva da una errata interpretazione di quanto scritto da Keynes nella Teoria Generale.

Nella capitolo XIII, che si intitola “La teoria generale del tasso di interesse” Keynes dichiara che l’individuo, quando percepisce un reddito, si trova di fronte ad una doppia decisione:

«Le preferenze temporali di un individuo richiedono due momenti decisionali distinti per essere portate a termine. Il primo riguarda quell’aspetto della preferenza temporale che io chiamo propensità al consumo, che determina per ogni individuo quanto del suo reddito consumerà e quanto terrà a riserva sotto qualche forma per destinarlo a consumi futuri.

Ma dopo aver preso questa decisione, ce n’è una ulteriore che lo attende, ovvero, in quale forma detenere questo “diritto ad un consumo futuro” che si è riservato, sia che esso provenga dal suo reddito corrente o dai suoi risparmi passati. Vuole tenerlo sotto forma liquida (es. moneta o un suo equivalente)? Oppure è preparato a separarsi di questo suo diritto per un periodo specifico o indefinito, lasciando che siano le condizioni future di mercato a determinare in quali termini potrà, se necessario, convertire questo diritto a consumi futuri in immediata possibilità di consumo in generale? »

E quindi: il tasso di interesse, per Keynes, è la ricompensa per separarsi dalla liquidità per un dato periodo, ovvero è il costo opportunità del detenere denaro in forma liquida.

E’ ciò che sostengono Amato e Fantacci? No, ed infatti subito dopo Keynes scrive:

Il tasso di interesse è niente più che l’inverso della proporzione tra una somma di denaro e quanto può essere ottenuto separandosene per un determinato periodo di tempo in cambio di un titolo di debito.

Bisogna stare attenti a non confondere “costo opportunità” con “prezzo” in quanto se è vero che per prestare moneta (e percepire un interesse) l’individuo deve separarsene per un certo periodo, tuttavia la cessione della proprietà delle moneta non è definitiva. Allo stesso modo se affitto una casa ne cedo la proprietà per la durata del contratto ma nessuno si sognerebbe di affermare che l’affitto costituisce il prezzo della casa!

Poco più avanti Amato afferma:

«La prova si è avuta quando le banche centrali hanno inondato il mercato con "denaro frusciante". Ebbene, se fossero prevalse le caratteristiche di unità di conto e mezzo di scambio, la moneta sarebbe circolata tra gli istituti finanziari. Invece, le banche hanno tesaurizzato la liquidità. L'hanno considerata una merce, l'hanno messa "in magazzino", tenendo a mente essenzialmente la funzione di riserva di valore»

Si riferisce al fatto che quando la Fed, dallo scorso Ottobre, ha inondato le banche di denaro, queste ultime hanno aumentato le loro riserve presso la Federal Reserve invece di “far circolare la moneta nel mercato del credito”. Secondo Amato questo è avvenuto perché la caratteristica di “riserva di valore” della moneta ha prevalso sulle caratteristiche di “mezzo di scambio ed unità di conto”.

Che qui Amato e Fantacci abbiano abbandonato Keynes al suo destino e stiano seguendo una strada diversa e oramai fuori di dubbio. Keynes, per descrivere questa situazione, avrebbe infatti parlato di trappola della liquidità (Teoria Generale, Cap. XV)

«C’è la possibilità che dopo che il tasso di interesse è sceso ad un certo livello, la preferenza per la liquidità può diventare virtualmente assoluta nel senso che quasi tutti preferiscono il denaro contante rispetto ad un titolo di debito che offre un tasso di interesse così basso. In questo eventualità l’autorità monetaria avrebbe perso il controllo effettivo del tasso di interesse. »

In questa eventualità la soluzione di Keynes non è “eliminare la caratteristica di riserva di valore della moneta” ma

«Se questa situazione dovesse manifestarsi questo comporterebbe che l’autorità pubblica potrebbe prendere in prestito in maniera illimitata dal sistema bancario al tasso di interesse nominale. »

Detta in parole povere: se la politica monetaria non è efficace allora deve intervenire l’autorità pubblica per colmare il gap di output produttivo e ristabilire la piena occupazione.

Invece per Fantacci ed Amato la soluzione è

«eliminare la moneta-merce, in modo che gli istituti di credito tornino a focalizzarsi su quello che dovrebbe essere il loro reale core business, cioè svolgere l'attività d'intermediazione per garantire prestiti al mondo dell'economia reale».

Ovvero eliminare dalla moneta la caratteristica di “riserva di valore” pur mantenendo la sua funzione di mezzo di scambio ed unità di conto.

Questa idea, che ha tristemente tanti sostenitori, si fonda sull’assunto per cui la moneta non è altro che un lubrificante degli scambi e che quando questi avvengono essa sparisce e ciò che rimane è soltanto uno scambio di beni e servizi. Vediamo un esempio.

Gino il pizzaiolo ha appena sfornato una pizza margherita e desidera acquistare una birra. In un’economia di baratto dovrebbe cercare qualcuno che possiede la birra ed è disposto a scambiarla con la pizza ma in un’economia monetaria il tutto è molto più semplice:

Gino vende la pizza a Giorgio (che la desidera) per 4€ e poi si reca al bar dove usa i 4€ per comprare una bottiglia di birra. Alla fine degli scambi la moneta sparisce in quanto prima Gino possedeva la pizza mentre ora ha la birra.

E’ davvero così? Assolutamente no!

Infatti non è sparito nessun euro durante le transazioni (prima Giorgio aveva 4€ mentre ora li ha il barista)! Infatti, come scriveva Mises, non è corretto parlare di moneta “in circolazione” perché in qualsiasi momento tutta la moneta è nel portafogli o nel conto di qualcuno.

Il fatto che gli individui accettino di scambiare beni contro moneta (e che quindi la moneta sia mezzo di scambio) è dovuto al fatto che essi sanno che nel futuro potranno utilizzare quella moneta per ottenere altri beni (ed ecco la funzione di riserva di valore). Se questa aspettativa cessa, perché ad esempio le autorità monetarie iperinflazionano la moneta distruggendone il valore, allora gli individui cercheranno di disfarsi della moneta in loro possesso per acquistare beni reali (come è successo a Weimar, Zimbabwe, etc.) e quest’ultima cesserà anche di essere mezzo di scambio.

E questa è più o meno l’obiezione che lo stesso Keynes, pur condividendone i principi, faceva all’idea di Gesell di “far costare la tesaurizzazione della moneta” (Teoria Generale, Cap. 23)

«In particolare [Gesell] non sapeva che la moneta non è l’unica cosa a possedere un premio per la liquidità, diverso dagli altri beni soltanto per la sua grandezza, e che deriva la sua importanza per il fatto di avere il più grande premio per la liquidità rispetto agli altri articoli. Quindi se le banconote fossero deprivate del loro premio per la liquidità, una lunga serie di sostituti ne avrebbero preso il posto» (Es. oro, moneta straniera, metalli preziosi)

Insomma neanche Keynes, pur volendo provocare «l’eutanasia del rentier» ed «abolire la scarsità di capitale» (Teoria Generale, Cap. 22) non si sarebbe mai sognato di suggerire di privare la moneta della sua funzione di riserva di valore!

Ma quanti sono i keynesiani, che magari insegnano economia all’università, a non avere mai letto, né capito, Keynes?